23 ต.ค. 2569 | 15:00 น.
The 100-Year Life: ดร.ณรงค์ชัย อัครเศรณี กับการเตรียมชีวิตให้พร้อม ในวันที่เราอาจมีเวลาอยู่ถึง 100 ปี


ในมุมมองเศรษฐศาสตร์ ควรบริหารจัดการตนเองให้เป็น "Asset" (สินทรัพย์/ผู้สร้างประโยชน์) ของสังคมให้นานที่สุด และหลีกเลี่ยงการกลับไปเป็น "Liability" (ภาระ) ในวัยสูงอายุด้วยการพึ่งพาตนเองเป็นหลัก
KEY
POINTS
"การออกแบบชีวิต 100 ปี ไม่มีทางลัด คุณต้องเตรียมทั้งสุขภาพกาย (Healthspan) และสุขภาพเงิน (Wealthspan) ให้ยาวพอที่จะคลุมอายุขัย (Lifespan) เพื่อให้เราจากไปอย่างสง่างามโดยไม่เป็นภาระของใคร"
ถ้าเรามีชีวิตอยู่ถึง 100 ปีจริง ๆ เราจะเตรียมตัวเองให้พร้อมสำหรับอีกหลายสิบปีที่เหลืออย่างไร
คำถามนี้อาจฟังดูไกลตัวสำหรับคนที่ยังอยู่ในวัยเรียนหรือเฟิร์สจ็อบเบอร์ หรือแม้แต่คนที่เพิ่งเริ่มต้นสร้างชีวิตของตัวเอง แต่เมื่อความก้าวหน้าทางการแพทย์ทำให้มนุษย์มีโอกาสอายุยืนยาวขึ้น การมีชีวิตอยู่ถึง 100 ปีอาจไม่ใช่เรื่องไกลเกินจินตนาการอีกต่อไป สิ่งที่น่าคิดจึงเป็นว่า หากเรามีเวลาใช้ชีวิตยาวนานขนาดนั้น เราจะดูแลตัวเองอย่างไรให้มีทั้งสุขภาพที่ดี เงินเพียงพอสำหรับการดำรงชีวิต และผู้คนที่ทำให้ชีวิตในแต่ละวันยังมีความหมาย
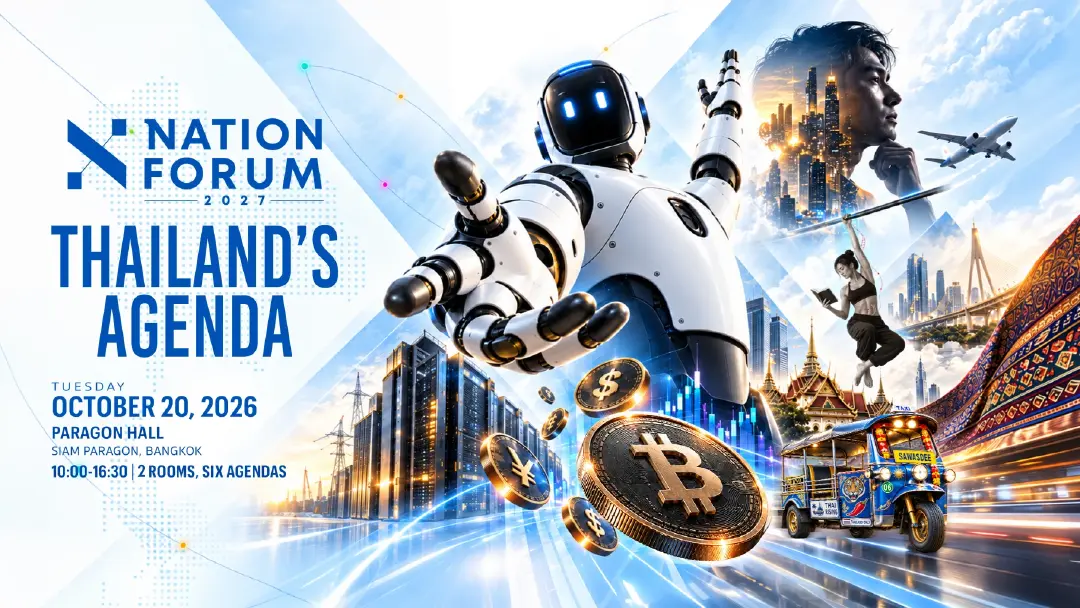
ในวงเสวนาหัวข้อ ‘The 100-Year Life: อายุ 100 ปี ออกแบบได้’ ภายในงาน Nation Forum 2027 ดร.ณรงค์ชัย อัครเศรณี ประธานกรรมการ บริษัทหลักทรัพย์จัดการกองทุน เอ็มเอฟซี จำกัด (มหาชน) อดีตรัฐมนตรีว่าการกระทรวงพลังงานและกระทรวงพาณิชย์ ร่วมพูดคุยกับ เบญจพร การุณกรสกุล ผู้ก่อตั้งและประธานเจ้าหน้าที่บริหาร The Absolute Group ถึงการเตรียมความพร้อมสำหรับชีวิตที่อาจยืนยาวถึงหนึ่งศตวรรษ ตั้งแต่การดูแลสุขภาพและวางแผนการเงิน ไปจนถึงความสัมพันธ์กับคนรอบตัวและการค้นหาความหมายของชีวิตในแต่ละช่วงวัย
สำหรับ ดร.ณรงค์ชัย ในฐานะนักเศรษฐศาสตร์ ซึ่งปัจจุบันมีอายุ 82 ปี เลือกอธิบายเรื่องอายุยืนผ่านประชากรศาสตร์และเศรษฐศาสตร์ เพื่อชวนให้มองไกลกว่าคำถามว่าเราจะมีชีวิตอยู่ได้นานแค่ไหน เพราะการที่คนจำนวนมากมีอายุยืนขึ้นย่อมส่งผลต่อทรัพยากร ระบบเศรษฐกิจ และความสัมพันธ์ระหว่างคนต่างวัยด้วย
เมื่อคนอายุยืนขึ้น สังคมต้องทำอย่างไรให้ทุกวัยยังมีคุณค่า
เขาเริ่มบทสนทนาด้วยการพาย้อนไปยังแนวคิดของนักเศรษฐศาสตร์อย่างโธมัส มัลธัส (Thomus Malthus) ซึ่งเคยมองว่าประชากรที่เพิ่มขึ้นเรื่อย ๆ อาจทำให้มนุษย์ใช้ทรัพยากรจนหมด ขณะที่แนวคิดทางเศรษฐศาสตร์ในเวลาต่อมาก็พิจารณาประชากรในมิติอื่น โดยเฉพาะความสามารถในการสร้างผลผลิตและประโยชน์ให้กับสังคม
"เวลาพูดถึงเรื่องอายุยืนยาว ผมอยากพูดในเชิงประชากรศาสตร์ (Demography) และเศรษฐศาสตร์ เพื่อให้เข้าใจว่าทำไมเรื่องนี้ถึงได้สำคัญ ไม่ใช่แค่สำคัญเฉพาะตัวเราเท่านั้น แต่สำคัญต่อส่วนรวมด้วย
“เรื่องของประชากรศาสตร์ สมัยก่อนมีนักคิดอย่างโธมัส มัลธัส บอกว่าจำนวนคนจะเพิ่มขึ้นเรื่อย ๆ จนกระทั่งอาหารไม่พอ… แต่ต่อมาวิชาเศรษฐศาสตร์ก็พิสูจน์แล้วว่า เมื่อประเทศพัฒนาขึ้น ประชากรไม่ได้เพิ่มแบบนั้นเสมอไป ตอนนี้ประเทศไทยเรามีปัญหาว่า อัตราการเกิดลดลงมาก ในขณะที่ประชากรสูงวัยเกิน 60 ปี เพิ่มขึ้นเกินกว่า 20.8% กลายเป็นสังคมสูงวัยอย่างสมบูรณ์”
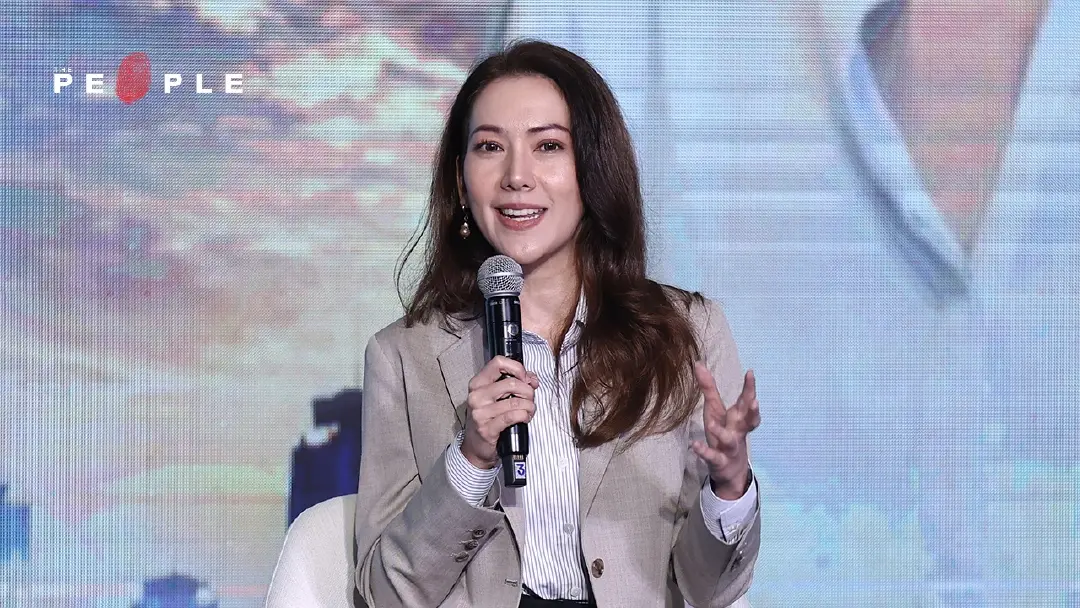
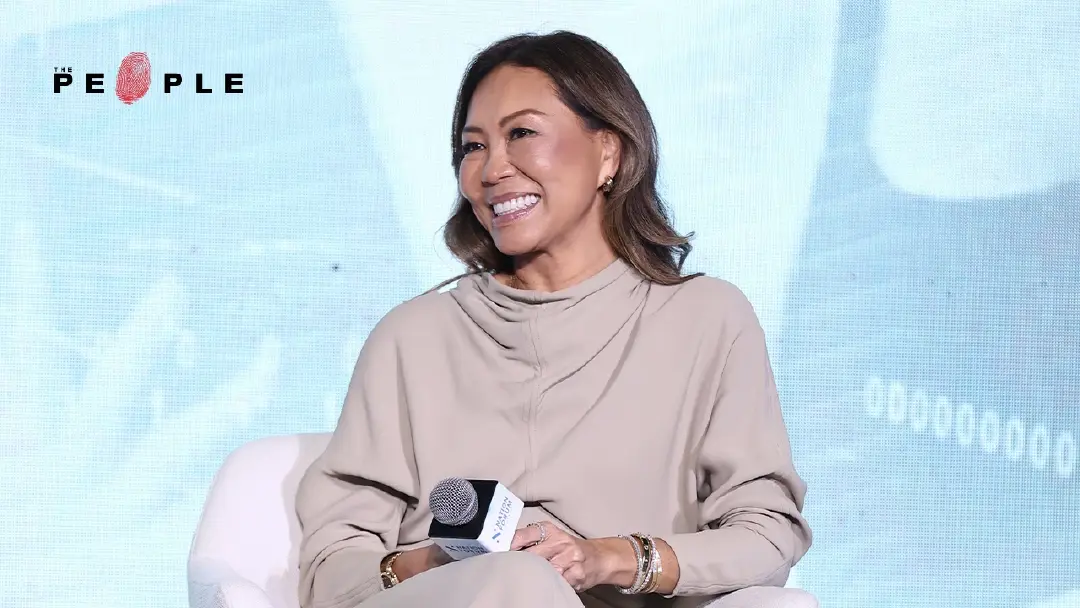
สำหรับ ดร.ณรงค์ชัย คำถามสำคัญในวันนี้จึงอยู่ที่การบริหารประชากรให้เหมาะสมกับทรัพยากรที่มี และการทำให้ผู้คนในแต่ละช่วงวัยยังมีคุณค่าต่อสังคม โดยเฉพาะประเทศไทยที่กำลังเผชิญกับจำนวนเด็กเกิดใหม่ที่ลดลง ขณะที่ประชากรสูงวัยเพิ่มขึ้นอย่างต่อเนื่อง
“ก็หมายความว่า คนที่เรียกว่าสูงวัย อย่างที่ผมพูดถึงเสมอมีเยอะไปหมด เยอะแยะเลย ซึ่งจริง ๆ ก็ไม่ใช่เรื่องของเราโดยตรงหรอก แต่ว่าเป็นเรื่องที่ประเทศจำเป็นต้องทำ แล้วทำยังไงที่จให้ Asset ที่มีอยู่ ต้องให้มีคุณค่า เพิ่มให้ดีที่สุด แล้วก็ Fertility Rate (อัตราการเจริญพันธุ์) ตอนนี้เบบี้ทั้งหลายก็ 1.1 แล้วนะฮะ หลายคนก็ไม่ยอมมีลูกเหมือนเดิม ก็มีความจำเป็นจะต้องหาวิธีช่วยเขา แล้วก็สร้างระบบสังคมที่ยั่งยืนให้ได้
“ถ้าเรามองในมุมเศรษฐศาสตร์ คนเราจะมี 2 สถานะคือ Asset (สินทรัพย์/ผู้สร้างรายได้) กับ Liability (หนี้สิน/ภาระ) ในช่วงอายุ 0 - 25 ปี ส่วนใหญ่เราเป็น Liability เกือบ 100% ต้องพึ่งพาพ่อแม่ พออายุ 26 - 45 ปี เราเริ่มทำงาน เป็น Asset สร้างรายได้สะสม อายุ 46 - 60 ปี เป็นช่วงที่ Asset ควรจะมากกว่า Liability
และเมื่ออายุ 60 ปีขึ้นไป หากไม่ได้เตรียมตัวให้ดี เราจะกลับไปเป็น Liability มากกว่า Asset อีกครั้ง”
ดังนั้น เรื่องสำคัญคือเราต้องบริหารจัดการช่วงชีวิตให้มี Healthspan (ช่วงเวลาที่มีสุขภาพดี) ควบคู่ไปกับ Lifespan (ความยาวของอายุขัย) และ Wealthspan (ช่วงเวลาที่มีความมั่นคงทางการเงิน)
คำว่า Asset กับ Liability เป็นอีกกรอบคิดที่เขาหยิบมาอธิบายช่วงต่าง ๆ ของชีวิต ในมุมของเศรษฐศาสตร์ คนคนหนึ่งอาจเป็นผู้พึ่งพิงในช่วงที่ยังเรียนหนังสือ ก่อนจะค่อย ๆ สะสมความรู้ ความสามารถ และทรัพย์สิน เมื่อเข้าสู่วัยทำงานก็เริ่มสร้างคุณค่าทางเศรษฐกิจมากขึ้น ส่วนในสังคมสูงวัย โจทย์จึงอยู่ที่การทำให้คนที่มีอายุมากยังมีโอกาสใช้ความสามารถของตัวเองให้เกิดประโยชน์
ดังนั้น สิ่งที่ต้องเตรียมตั้งแต่วันที่ยังมีเรี่ยวแรง คือ สุขภาพ และความมั่นคงทางการเงิน เพราะชีวิตที่ยืนยาวย่อมหมายถึงช่วงเวลาที่เราต้องดูแลตัวเองให้นานขึ้นด้วย
“แล้วเราจะออกแบบชีวิตเรา ให้เป็นใน 100 ปีนี้ยังไง ตั้งแต่เราอายุ 50 ต้องสร้าง Wealth นะ เพื่อให้ Wealthspan มันยาวพอกับที่ Lifespan แล้วก็เช่นเดียวกัน ก็สร้าง Health เหมือนกัน ถ้าก่อนอายุ 50 ยังไม่ทำนะ ทำหลังอายุ 50 ก็จะลำบาก ต้องสร้างไว้ก่อน จะได้มี Healthspan”
อายุยืนอย่างมีคุณภาพ ต้องเตรียมทั้ง Healthspan และ Wealthspan
สำหรับเรื่องสุขภาพ ดร.ณรงค์ชัยเน้นว่าการดูแลตัวเองต้องทำอย่างสม่ำเสมอ ทั้งการออกกำลังกาย การตรวจสุขภาพ และการบริหารกล้ามเนื้อส่วนต่าง ๆ ของร่างกาย เขาเล่าถึงประสบการณ์ของตัวเองว่าอาการบ้านหมุนหายไปนานราว 30 ปีแล้ว ส่วนอาการปวดหลังก็ดีขึ้นมาหลายสิบปี พร้อมแทรกอารมณ์ขันตามแบบฉบับของตัวเองว่า หากใครมีปัญหาเรื่องบ้านหมุนหรือปวดหลัง ก็มาเจอเขาหลังจบงานได้โดยไม่ต้องเสียเงิน
"อันนี้เป็นเรื่องที่น่าแปลกใจ คุณหมอบอกว่าเป็นเรื่องธรรมชาติ แต่สุขภาพเนี่ย ต้องดูแล คือ พยายามทำตัวเราให้ได้ ถ้าไม่อยากตายก็ต้องไม่ตาย (หัวเราะ) เราก็ตรวจเช็ก เพราะฉะนั้นการเดินดีที่สุด แล้วก็ยืดเส้นยืดสาย บริหารกล้ามเนื้อหลัง บริหารกล้ามเนื้อตา บริหารหัวไหล่ เป็นต้น ทำให้เราสามารถใช้ชีวิตต่อไปได้เรื่อย ๆ อันนั้นเป็นส่วนของร่างกาย
“ส่วนเรื่องของ Wealthspan ผมว่าหาเงินมามากเท่าไรก็ไม่พอ แต่ถ้าตอนนี้ ผมก็เป็นห่วงลูกหลาน เพราะว่าถ้าหากว่า อยู่ Lifespan ถึง 100 ปี แล้วถ้าลูกหลานรับภาระของลูกเค้า ถ้าเราต้องไปดูแลเค้า เราต้องไปเป็น Liability เราต้องดูแลตัวเองได้ เงินต้องพอ ไม่ต้องรบกวนเลยนะ หลานมาไม่ต้องรบกวนเลย (หัวเราะ)"
เขายังย้ำถึงความสำคัญของการตรวจสุขภาพและการสังเกตความเปลี่ยนแปลงของร่างกายตั้งแต่ยังไม่เกิดปัญหารุนแรง เพราะอวัยวะต่าง ๆ ย่อมเสื่อมสภาพตามอายุ และการรู้เท่าทันตั้งแต่เนิ่น ๆ ช่วยให้เราดูแลตัวเองได้ดีขึ้น การไปพบแพทย์เป็นเรื่องจำเป็น แต่การดูแลตัวเองในชีวิตประจำวันก็เป็นสิ่งที่ละเลยไม่ได้เช่นกัน
“ผมก็เลยคิดว่าเราต้องทำทั้งเรื่องสุขภาพและเรื่องเงิน สุขภาพมันช่วยเรื่องการออกกำลังกาย เรื่องกล้ามเนื้อ แต่จริง ๆ แล้วเนี่ยมันมีอีกหลายอย่าง เพราะว่าเวลาเราอายุมากขึ้น อวัยวะทั้งหลายของเราก็จะเสื่อมสภาพลง”
เมื่อบทสนทนาขยับมาถึงเรื่องเงิน ดร.ณรงค์ชัย ก็ได้เน้นย้ำว่าสุขภาพดีอาจช่วยให้ชีวิตมีคุณภาพ แต่หากมีเงินไม่เพียงพอสำหรับค่าใช้จ่ายในแต่ละวันหรือค่ารักษาพยาบาล การใช้ชีวิตในวัยสูงอายุก็ย่อมลำบาก เขาจึงมองว่าการวางแผนการเงินต้องเริ่มก่อนที่รายได้จะลดลง และต้องคิดเผื่อไปถึงวันที่เราอาจไม่มีแรงทำงานเหมือนเดิม
“เราต้องรู้จักหาเงินด้วย ไม่ใช่มีปัญหาเรื่องนี้ตลอดเวลา อย่าไปคิดว่าอายุครบ 100 ปีแล้ว เรามี Asset เยอะ ๆ เราต้องดูแลตัวเองก่อนอายุ 40-50 หาเงินไว้ก่อน แล้วก็ลงทุนให้เป็น”
“เวลาคือต้นทุน” วางแผนการเงินตั้งแต่วันที่ยังมีรายได้
เมื่อถูกถามถึงคำแนะนำสำหรับคนรุ่นใหม่ ที่อยากรักษาสมดุลระหว่างงานกับชีวิต ดร.ณรงค์ชัยเริ่มจากเรื่องที่ใกล้ตัวที่สุดอย่างเวลาทำงาน เขาชวนให้มองเวลาที่ใช้ไปเป็นต้นทุน และพิจารณาว่ารายได้ที่ได้รับคุ้มค่ากับเวลาที่เสียไปหรือไม่
“คือผมก็อยู่ในธุรกิจการเงิน แน่นอนก็ต้องแนะนำว่าอันที่หนึ่งก็คือ เรื่องเวลาทำงาน ต้องดูเลยว่ากี่ชั่วโมงจะได้ตังค์ เอาเวลาเป็นหลัก เวลาคือต้นทุน”
ส่วนเงินที่หามาได้ก็ควรนำไปต่อยอดผ่านการลงทุนที่เหมาะกับตัวเอง คนที่มีเงินอาจพิจารณากองทุนรวมซึ่งมีหลายประเภท ขณะที่คนวัยเริ่มต้นทำงานควรให้ความสำคัญกับการสร้างรายได้และเรียนรู้วิธีลงทุนควบคู่กันไป อีกเรื่องที่เขาให้ความสำคัญคือประกันชีวิต โดยเฉพาะคนที่มีคนข้างหลังต้องดูแล
“อันที่สองก็คือ ลงทุน เดี๋ยวนี้วิธีการลงทุนมีสารพัดอย่าง พวกมีตังค์ก็ให้เค้าลงกองทุนรวม กองทุนรวมมีหลายประเภทเยอะแยะ คนที่อายุไม่มากก็เอาการลงทุนที่ช่วยเสริมสร้างรายได้ก็พอแล้ว
“อันที่สาม คือเรื่องประกันชีวิต เรื่องนี้สำคัญมาก คนที่มีภาระอะไรก็ตามแต่ ต้องทำประกันชีวิตเอาไว้ ถ้าเราไม่อยู่ คนที่อยู่ข้างหลังก็จะได้มีส่วนในการดูแลตัวเองได้ มีสามอย่างแค่นี้แหละครับ มีรายได้ ลงทุนให้เป็น และรู้จักวิธีใช้ประกัน ทั้งประกันภัย ประกันชีวิตดูแล”
ถึงอย่างนั้น การวางแผนการเงินก็ไม่ได้หมายความว่าเราจะปลอดภัยจากความเสี่ยงทุกอย่าง โดยเฉพาะในยุคที่บริการทางการเงินดิจิทัลเปิดให้ทำธุรกรรมได้อย่างรวดเร็ว มีเครื่องมือใหม่ ๆ เกิดขึ้นต่อเนื่อง และมิจฉาชีพก็อาศัยช่องทางเหล่านี้หลอกลวงผู้คนได้เช่นกัน
“และถ้าพูดถึงเรื่องนี้ ในมิติของเรื่องการเงิน คือตอนนี้มันมีสิ่งที่ในวิชาการ เรียกว่า Disintermediation การเงินดิจิทัล อันนี้ผมพูดในฐานะที่เป็นนักเศรษฐศาสตร์ คือเรื่องของเครดิต มันไม่ได้มีเฉพาะเรื่องเงิน แต่มันมีเรื่องของดิจิทัล ขณะนี้มันมีเอกชนออกมาเรื่อย ๆ Token เป็น Tokenization เป็นอะไรไปหมด ซึ่งถ้าหากว่าเข้าใจในเรื่องพวกนี้ เราสามารถใช้ประโยชน์ได้ แต่ถ้าไม่เข้าใจก็คือถูกหลอกไปเยอะเลย
“อันนี้อันตรายมาก ๆ มิจฉาชีพ คริปโต ดูดไปหายหมดเลย โหดนะครับ สำหรับคนที่อายุ 100 ปี แล้วตังค์หายไป ถึงจะอยู่ได้ แต่ก็อยู่แบบสลดหดหู่มากนะ”
ชีวิตที่ยืนยาวในสังคมที่หนี้สูง และความเสี่ยงที่ต้องรู้เท่าทัน
อีกประเด็นที่เขาห่วงคือสถานะทางเศรษฐกิจของประเทศ ดร.ณรงค์ชัยกล่าวถึงหนี้ครัวเรือนและหนี้สาธารณะที่อยู่ในระดับสูง ก่อนให้ความเห็นถึงนโยบายแจกเงินที่เขามองว่าไม่ได้ช่วยแก้ปัญหาในระยะยาว โดยเฉพาะเมื่อผู้คนอาจมองเงินที่ได้รับว่าเป็นผลประโยชน์ โดยไม่ทันคิดว่าเงินภาครัฐส่วนหนึ่งมาจากภาษีของประชาชนเอง
“แต่ว่าโดยส่วนรวมของประเทศ หนี้ครัวเรือนมันสูงมาก แล้วก็รัฐบาลปัจจุบันก็ไม่ได้ทำให้หนี้ลดลง ก็เพิ่มหนี้ขึ้นไปเรื่อย ๆ กู้แล้วกู้เพิ่มอีก แล้วก็เกิดเรื่องว่า รัฐบาลคอยแต่จะแจกตังค์ ไม่น่าแจกเลยนะ แล้วพวกเราก็ชอบซะด้วย แจกคนละครึ่ง แจกคนละเท่าไรก็แล้วแต่ ก็เอาหมด ยิ่งไปเชียร์พวกนั้น ยิ่งเขาทำ ยิ่งทำ เรายิ่งเจ๊ง”
ก่อนขยายความถึงเหตุผลที่เขาอยากให้ผู้คนพึ่งพาตัวเองให้มากที่สุด
“เราจะต้องพยายามพึ่งพาตัวเองให้มากที่สุด อย่าไปเป็นหนี้ เป็นภาระของสังคมโดยส่วนรวม ที่จะไปเรียกร้องรัฐบาลให้อะไรประหลาด ๆ เพราะว่าสิ่งที่รัฐบาลแจกเงินของพวกเราทั้งนั้น เขาเอามาใช้คนละยี่สิบคนละร้อย ภาษีที่เราไปจ่าย ภาษีมูลค่าเพิ่มที่พวกเราจ่ายไปนั่นแหละ มันก็คือตัวเรา”
เมื่ออายุยืนขึ้น คนรอบตัวก็เปลี่ยนไปตามกาลเวลา
แต่ชีวิตที่ยืนยาวไม่ได้มีเพียงเรื่องเงินและสุขภาพเท่านั้น เมื่อถูกชวนคุยถึงความสัมพันธ์ในวัยสูงอายุ ดร.ณรงค์ชัยพูดถึงเรื่องหนึ่งที่ฟังดูเป็นเรื่องเล็กในวันที่เรายังมีผู้คนรายล้อม แต่นั่นอาจกลายเป็นเรื่องใหญ่เมื่ออายุมากขึ้น สิ่งนั้นก็คือการมีใครสักคนให้พูดคุยด้วย แม้กระทั่งคนที่เราเคยทะเลาะด้วยก็ตาม
“เพราะฉะนั้นอันนี้นี่ก็เป็นเรื่องที่สำคัญมาก ที่คนที่อายุเยอะ เรียนรู้เรื่องความสัมพันธ์และการอยู่ร่วมกัน แล้วในยุคที่ว่านี้ ธรรมชาติของมนุษย์เรา เมื่อมนุษย์เราต้องอยู่รวมกัน เพราะว่าในที่เราทำอยู่ก็พยายามที่จะมีส่วนร่วม มีกลุ่มก้อน เช่น รวมกลุ่มไปออกกำลังกาย ไปทำกิจกรรมอะไรก็ตามแต่ ที่อยู่ร่วมกันได้ เพราะว่าสิ่งเหล่านี้ ช่วยทำให้จิตใจมันไม่เหี่ยวเฉา แล้วก็มีเพื่อน มีคนให้พูดคุย ช่วยเหลือซึ่งกันและกัน”
ถึงอย่างนั้น เขาก็ไม่ได้มองว่าความสัมพันธ์จะคงเดิมตลอดไป เพราะคนที่เราเติบโตมาด้วยกันย่อมมีช่วงชีวิตของตัวเอง และเมื่อเราเดินทางมาถึงวัยที่ยืนยาวกว่าคนรุ่นก่อน ก็อาจต้องเผชิญกับการเปลี่ยนแปลงของผู้คนรอบข้างด้วย
“สิ่งที่แย่ก็คือว่าพอเราอายุถึง 100 ปี แปลว่าเพื่อนเราที่อยู่ ล้มหายตายจากไปเรื่อย ๆ แม้ไม่ตายก็ล้ม (หัวเราะ) แม้ไม่ตายก็หายไปไหนก็ไม่รู้ ไม่รู้จักว่าใครเป็นใครแล้ว เพราะฉะนั้นเจเนอเรชันที่เปลี่ยนไปเรื่อย ๆ มันเป็นไปตามธรรมชาติ เราต้องเข้าใจ”
เตรียมตัวให้ดีที่สุด เพื่อวันที่ยังดูแลตัวเองได้
การเตรียมชีวิตให้พร้อมสำหรับวัย 100 ปีจึงเป็นเรื่องที่ต้องคิดเผื่อหลายด้าน ทั้งความสามารถในการดูแลร่างกาย เงินที่ต้องใช้เลี้ยงตัวเอง ความรู้เท่าทันความเสี่ยง และการรักษาความสัมพันธ์กับผู้คน ขณะเดียวกันก็ต้องยอมรับว่าบางเรื่องอาจไม่เป็นไปตามแผน เพราะชีวิตไม่เคยมีอะไรแน่นอน
เมื่อถูกถามถึงสิ่งที่อยากฝากไว้กับคนฟัง ดร.ณรงค์ชัยกลับมาที่ประเด็นซึ่งพูดมาตลอดวงเสวนา นั่นคือการพยายามดูแลตัวเองให้ได้มากที่สุด
“สำหรับผม อย่างแรกต้องไม่เป็นภาระ ต้องทำทุกวิถีทาง แต่ถ้ามันเกิดขึ้น ก็ต้องขออภัย โลกนี้มันไม่มีอะไรแน่นอนอยู่แล้ว แต่สำหรับเรื่องการเงินเราต้องพยายามสะสม Wealthspan ของเรา เพื่อให้แน่ใจว่า พอที่จะดูแลตัวเองได้”
เรื่อง : วันวิสาข์ โปทอง
ภาพ : พิชญุตม์ คชารักษ์